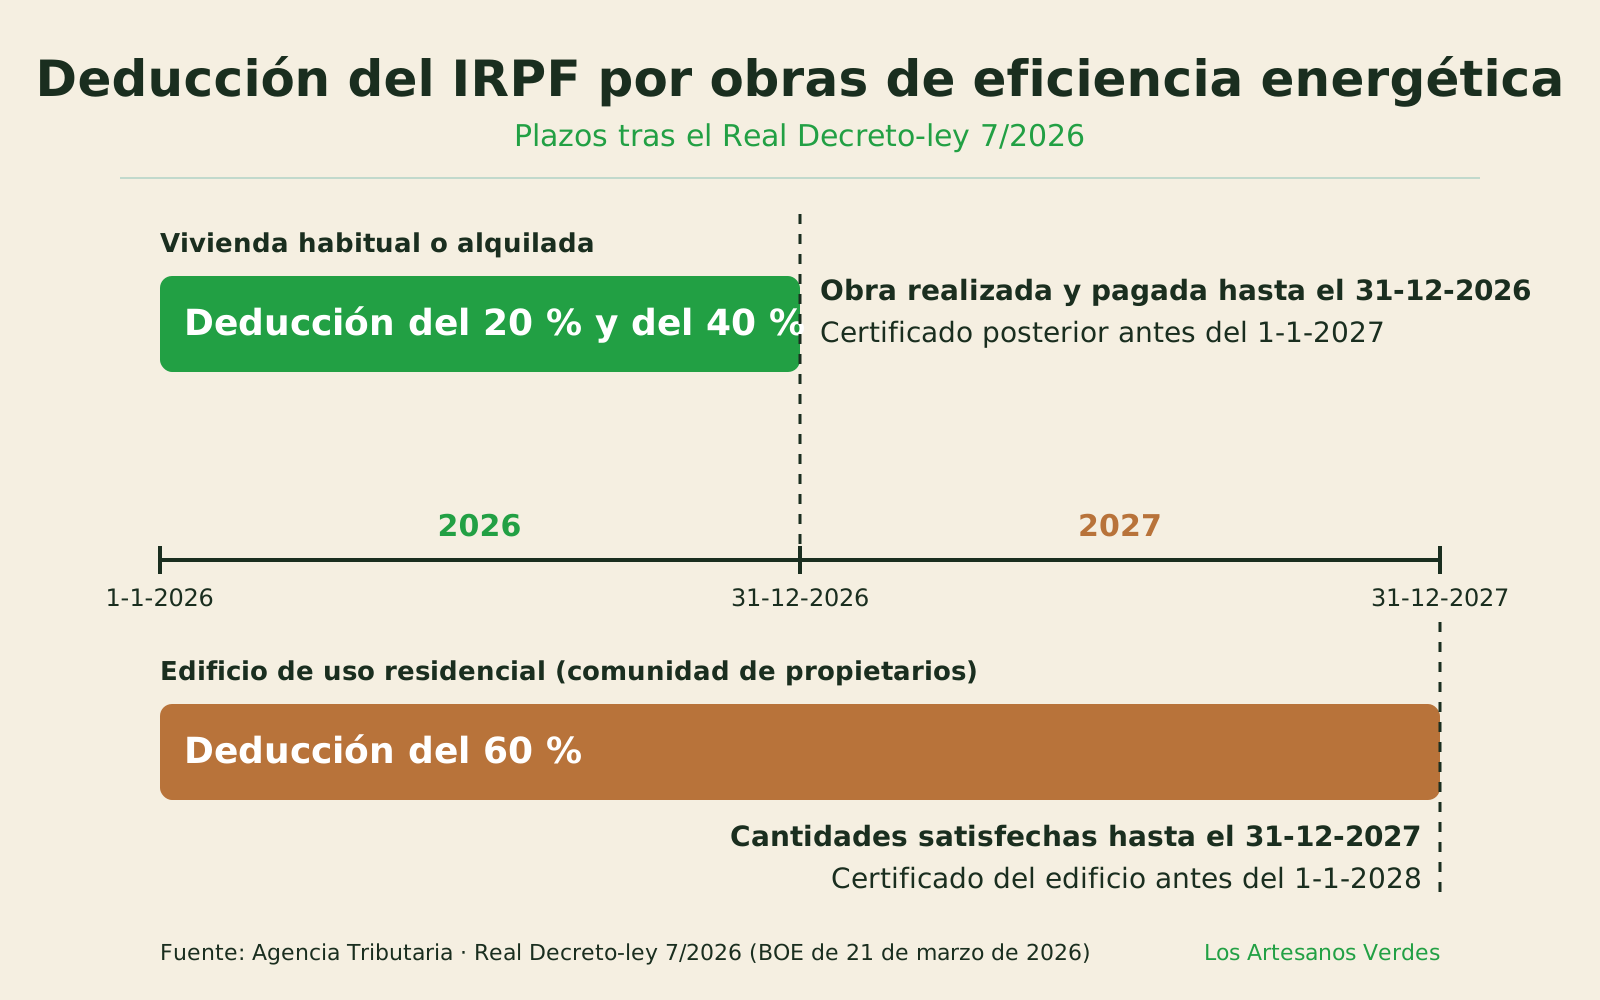
La deducción del IRPF por obras de eficiencia energética en 2026 sigue en vigor, con dos plazos que fijó el Real Decreto-ley 7/2026. Las deducciones del 20 % y del 40 %, las de la vivienda, se aplican a las obras realizadas y pagadas hasta el 31 de diciembre de 2026, con el certificado energético posterior expedido antes del 1 de enero de 2027. La del 60 %, para la rehabilitación energética de edificios residenciales, llega a las cantidades satisfechas hasta el 31 de diciembre de 2027, con certificado antes del 1 de enero de 2028.
Esta guía resume la disposición adicional quincuagésima de la Ley 35/2006 del IRPF y la información de la Agencia Tributaria en noviembre de 2026: obras, certificados, bases, comunidades y obras financiadas a través del sistema CAE. No sustituye a tu asesor fiscal.
Tres deducciones, dos plazos: 20 %, 40 % y 60 % tras el Real Decreto-ley 7/2026
Las tres deducciones nacieron con el Real Decreto-ley 19/2021, de 5 de octubre, y se han prorrogado año a año. La última prórroga es la del Real Decreto-ley 7/2026, de 20 de marzo, por el que se aprueba el Plan Integral de Respuesta a la Crisis en Oriente Medio, publicado en el BOE el 21 de marzo de 2026 y convalidado por el Congreso el 26 de marzo. La norma reescribe la disposición adicional quincuagésima con efectos desde el 1 de enero de 2025 y deja los plazos así:
| Deducción | Mejora exigida | Dónde | Obras y pagos hasta | Certificado posterior antes del | Base máxima |
|---|---|---|---|---|---|
| 20 % | −7 % en la suma de las demandas de calefacción y refrigeración | Vivienda habitual o alquilada | 31-12-2026 | 1-1-2027 | 5.000 € al año |
| 40 % | −30 % de energía primaria no renovable, o clase A o B | Vivienda habitual o alquilada | 31-12-2026 | 1-1-2027 | 7.500 € al año |
| 60 % | −30 % de energía primaria no renovable, o clase A o B, en el certificado del edificio | Viviendas en edificios de uso predominante residencial | 31-12-2027 | 1-1-2028 | 5.000 € al año, 15.000 € acumulados |
En el 20 % y el 40 %, la vivienda puede ser la habitual u otra alquilada como vivienda o en expectativa de alquiler (según la Agencia Tributaria, alquilada antes del 31 de diciembre de 2027). Las dos no se aplican a la misma obra: eliges una. La del 60 % es para las obras del edificio, y cada propietario deduce su parte.
El mismo real decreto-ley creó además una deducción nueva, del 10 % o del 20 %, para instalaciones de autoconsumo de electricidad con energías renovables; algunas fuentes del sector incluyen también la aerotermia que sustituye a una caldera, algo que no hemos visto confirmado por la Agencia Tributaria. La Agencia Tributaria precisa que no se aplica junto con las de la disposición adicional quincuagésima a la misma instalación en el mismo inmueble: si tu obra es una bomba de calor, pide a tu asesor que compare las dos vías antes de elegir.
Plazo de la deducción del IRPF por aislamiento de la vivienda: obra, pago y certificado dentro de 2026
Para el 20 % y el 40 %, todo se cierra en 2026: la obra se realiza y se paga hasta el 31 de diciembre, y el certificado posterior se expide antes del 1 de enero de 2027. Un aislamiento terminado en diciembre y certificado en enero se queda sin deducción. Si piensas aislar los rampantes de la cubierta inclinada o sustituir la caldera por aerotermia con estas deducciones en mente, el calendario cuenta tanto como el presupuesto.
Qué obras cuentan y qué certificado energético hace falta: la fecha límite de antes y después
La ley no da una lista de obras: mide resultados. Cuenta cualquier obra que logre la mejora exigida, y la prueba son dos certificados de eficiencia energética expedidos por un técnico competente, uno antes de la obra y otro después, registrados conforme al Real Decreto 390/2021. Aislar la cubierta o el desván, aislar la fachada, cambiar las ventanas o sustituir la caldera por una bomba de calor son obras típicas; el porcentaje lo decide el salto entre los dos certificados.
- Certificado anterior. Vale uno existente si entre su expedición y el inicio de la obra no han pasado más de dos años. Si es más antiguo, encarga otro antes de empezar.
- Certificado posterior. Se expide tras la obra y antes de la fecha límite: 1 de enero de 2027 para el 20 % y el 40 %, 1 de enero de 2028 para el 60 %.
- Ejercicio en que se deduce. El del certificado posterior. Si pagaste la obra un año y el certificado llega al siguiente, deduces en el año del certificado lo pagado hasta el 31 de diciembre de ese año.
Qué umbral alcanza tu obra solo lo dicen los certificados, calculados con un programa reconocido como CE3X en condiciones normalizadas. En el ejemplo real de un edificio de tres plantas, aislar el desván bajó la demanda de calefacción un 19 % y el consumo de energía primaria no renovable un 17 % (estimaciones de los certificados oficiales, calculadas con CE3X, no garantizadas): una mejora del orden del primer escalón, sin llegar al segundo. Ten en cuenta que el indicador del 20 % suma calefacción y refrigeración, y que la deducción de cada vivienda la deciden sus propios certificados.
Bases máximas anuales y arrastre
La base son las cantidades que pagas por la obra y por los certificados, siempre por tarjeta, transferencia, cheque nominativo o ingreso en cuenta. Lo pagado en efectivo no se deduce, la parte cubierta por una subvención pública se resta de la base y no entran los equipos que usen combustibles fósiles, como una caldera de gas nueva. Los límites:
- 20 %: base máxima de 5.000 € al año, hasta 1.000 € de deducción.
- 40 %: base máxima de 7.500 € al año, hasta 3.000 €.
- 60 %: base máxima de 5.000 € al año; el exceso se arrastra a los cuatro ejercicios siguientes, con el mismo límite anual y sin que la base acumulada supere 15.000 €: hasta 9.000 € en total por contribuyente.
En el 20 % y el 40 % quedan fuera la parte de la vivienda afecta a una actividad económica, los garajes, trasteros, jardines y piscinas; en el 60 %, el garaje y el trastero adquiridos con la vivienda se asimilan a ella. Estas deducciones se suman a las demás ayudas públicas para aislar la cubierta, siempre sobre lo que pagas tú.
Comunidades de propietarios: la deducción del 60 % por rehabilitación energética hasta el 31 de diciembre de 2027, cada vecino según su cuota
La deducción del 60 % está pensada para las obras del edificio: aislar la cubierta o la fachada o sustituir la caldera central. El edificio debe ser de uso predominante residencial, y el certificado del edificio posterior a la obra debe acreditar al menos un 30 % menos de energía primaria no renovable, o la clase A o B. La base la forma cada propietario, no la comunidad: a las cantidades satisfechas por la comunidad se les aplica el coeficiente de participación de cada vivienda. Pide al administrador un documento con el importe pagado y tu parte; los pagos y las derramas deben ir por banco. Los plazos son más largos: cantidades satisfechas hasta el 31 de diciembre de 2027 y certificado del edificio antes del 1 de enero de 2028.
La junta aprueba estas obras por mayoría simple, con las condiciones del artículo 17.2 de la Ley de Propiedad Horizontal que explicamos en qué mayoría necesita la junta. Una advertencia: en el aislamiento de la cubierta que proponemos a las comunidades, la comunidad cede el ahorro energético de la obra y recibe un presupuesto cerrado con la aportación del sistema CAE ya reflejada como descuento y la parte que quedaría a su cargo. En los edificios elegibles, la financiación privada del sistema CAE puede cubrir gran parte de la inversión; en determinados casos, la actuación puede quedar cubierta al 100 %, y entonces no hay base que deducir. En el aislamiento de la fachada o en la sustitución de la caldera central, la aportación del sistema CAE también se descuenta del presupuesto. En todos los casos, la parte que quede a cargo de la comunidad es la base, según nuestro criterio prudente.
Calendario práctico: qué cerrar antes del 31 de diciembre de 2026 y qué votar en junta en 2027
- Vivienda (20 % o 40 %): todo en 2026. Certificado anterior de menos de dos años, o uno nuevo. Obra terminada y pagada por banco antes del 31 de diciembre de 2026. Certificado posterior expedido antes del 1 de enero de 2027 y registrado. La deducción va en la renta de 2026, que se presenta en 2027.
- Edificio (60 %): la junta de 2027 llega a tiempo. La comunidad puede aprobar la obra en 2027, pagarla hasta el 31 de diciembre de 2027 y certificarla antes del 1 de enero de 2028. Lo pagado antes del certificado se deduce en el año en que este se expide; lo pagado después, en el año del pago.
- Guarda los papeles. Facturas, justificantes bancarios, los dos certificados con su registro y, en comunidades, el documento del administrador.
- No cuentes con otra prórroga. Las últimas han llegado en diciembre o ya empezado el año, y tres decayeron en el Congreso. Si tu obra encaja en 2026, ciérrala en 2026.
Por qué la prensa da cifras contradictorias: la cadena de prórrogas de las deducciones por eficiencia energética hasta 2027
Los titulares sobre la prórroga de las deducciones por eficiencia energética hasta 2027 se contradicen porque los plazos se han movido varias veces desde 2021 y tres de las normas que los ampliaban no fueron convalidadas. Los hitos:
- Real Decreto-ley 19/2021, de 5 de octubre. Crea las deducciones, con plazos hasta 2022 (vivienda) y 2023 (edificios). Los Reales Decretos-leyes 18/2022, de 18 de octubre, y 8/2023, de 27 de diciembre, añaden un año cada uno.
- Real Decreto-ley 9/2024, de 23 de diciembre. El «decreto ómnibus» las prorrogaba, pero el Congreso no lo convalidó en enero de 2025. El Real Decreto-ley 1/2025, de 28 de enero, recupera la prórroga: vivienda hasta 2025, edificios hasta 2026.
- Real Decreto-ley 16/2025, de 23 de diciembre. Amplía un año más, pero el Congreso no lo convalida: la Resolución de 27 de enero de 2026 (BOE del 28) lo deroga.
- Real Decreto-ley 2/2026, de 3 de febrero. Vuelve a aprobar la prórroga y tampoco se convalida: queda derogado en febrero de 2026.
- Real Decreto-ley 7/2026, de 20 de marzo. Fija los plazos vigentes, 2026 y 2027, con efectos desde el 1 de enero de 2025, y esta vez el Congreso lo convalida.
Ante una noticia, mira qué norma cita y de qué fecha, comprueba si fue convalidada y contrasta con la página de novedades de normativa de la Agencia Tributaria. Revisaremos esta guía a comienzos de 2027.
Obra con descuento CAE: la base es lo que pagas tú
El sistema CAE es financiación privada, no una ayuda pública: un descuento en el presupuesto a cambio del ahorro que cedes. Nuestro criterio prudente: la base es lo que pagas tú, es decir, la parte que quede a tu cargo en el presupuesto cerrado una vez aplicada la aportación del sistema CAE; si la actuación queda cubierta al 100 %, no hay base. Que sepamos, la Agencia Tributaria no ha publicado un criterio sobre cómo afecta el descuento CAE a la base; hasta entonces, aplica el prudente y coméntalo con tu asesor. Cómo tributa la contraprestación: CAE e IRPF, la cesión del ahorro es ganancia patrimonial.
Preguntas frecuentes
¿Vale un certificado energético anterior de hace dos años?
Sí, si entre su expedición y el inicio de la obra no han pasado más de dos años: la ley lo admite expresamente. Si es más antiguo o la vivienda ha cambiado, encarga uno nuevo antes de empezar: sin certificado anterior válido no hay deducción.
¿Puedo deducir una obra pagada en efectivo?
No. Solo cuentan las cantidades pagadas con tarjeta, transferencia, cheque nominativo o ingreso en cuenta a quien hace la obra y a quien expide los certificados. Lo pagado en efectivo queda fuera de la base, aunque tengas factura.
¿Es compatible la deducción con las ayudas públicas y con el sistema CAE?
Con las ayudas públicas, sí, pero la parte subvencionada se resta de la base. Con el sistema CAE, también: es financiación privada y, a falta de un criterio publicado por la Agencia Tributaria, nuestro criterio prudente es calcular la deducción sobre lo que pagas una vez aplicado el descuento. La contraprestación del CAE, según la Agencia Tributaria, puede tributar como ganancia patrimonial: consúltalo con tu asesor fiscal.
¿Se aplica la deducción a una segunda residencia?
En el 20 % y el 40 %, no, salvo que esté alquilada como vivienda o en expectativa de alquiler y, según la Agencia Tributaria, se alquile antes del 31 de diciembre de 2027. La del 60 % se reconoce a los propietarios de viviendas en edificios de uso predominante residencial sin exigir que sea la habitual. Confírmalo con tu asesor.
¿Qué parte deduzco si aíslo los rampantes o instalo aerotermia con descuento CAE?
La que pagas tú. En nuestra propuesta para la cubierta inclinada y la aerotermia, la aportación del sistema CAE se descuenta del presupuesto y el resto lo pagas por banco: esa cantidad, más los certificados, es la base según nuestro criterio prudente, siempre que el certificado posterior acredite la mejora y se expida antes del 1 de enero de 2027. En el desván, si la financiación privada del sistema CAE cubre la actuación al 100 %, no hay base; si queda una parte a tu cargo, esa parte es la base.
¿Qué parte de tu obra puede generar deducción?
Pide el estudio gratuito: te decimos qué parte de la obra puede generar deducción y qué certificados necesitas, con calendario. Escríbenos por WhatsApp al 632 18 05 09 o a contacto@artesanosverdes.com.
Solicitar el estudio →