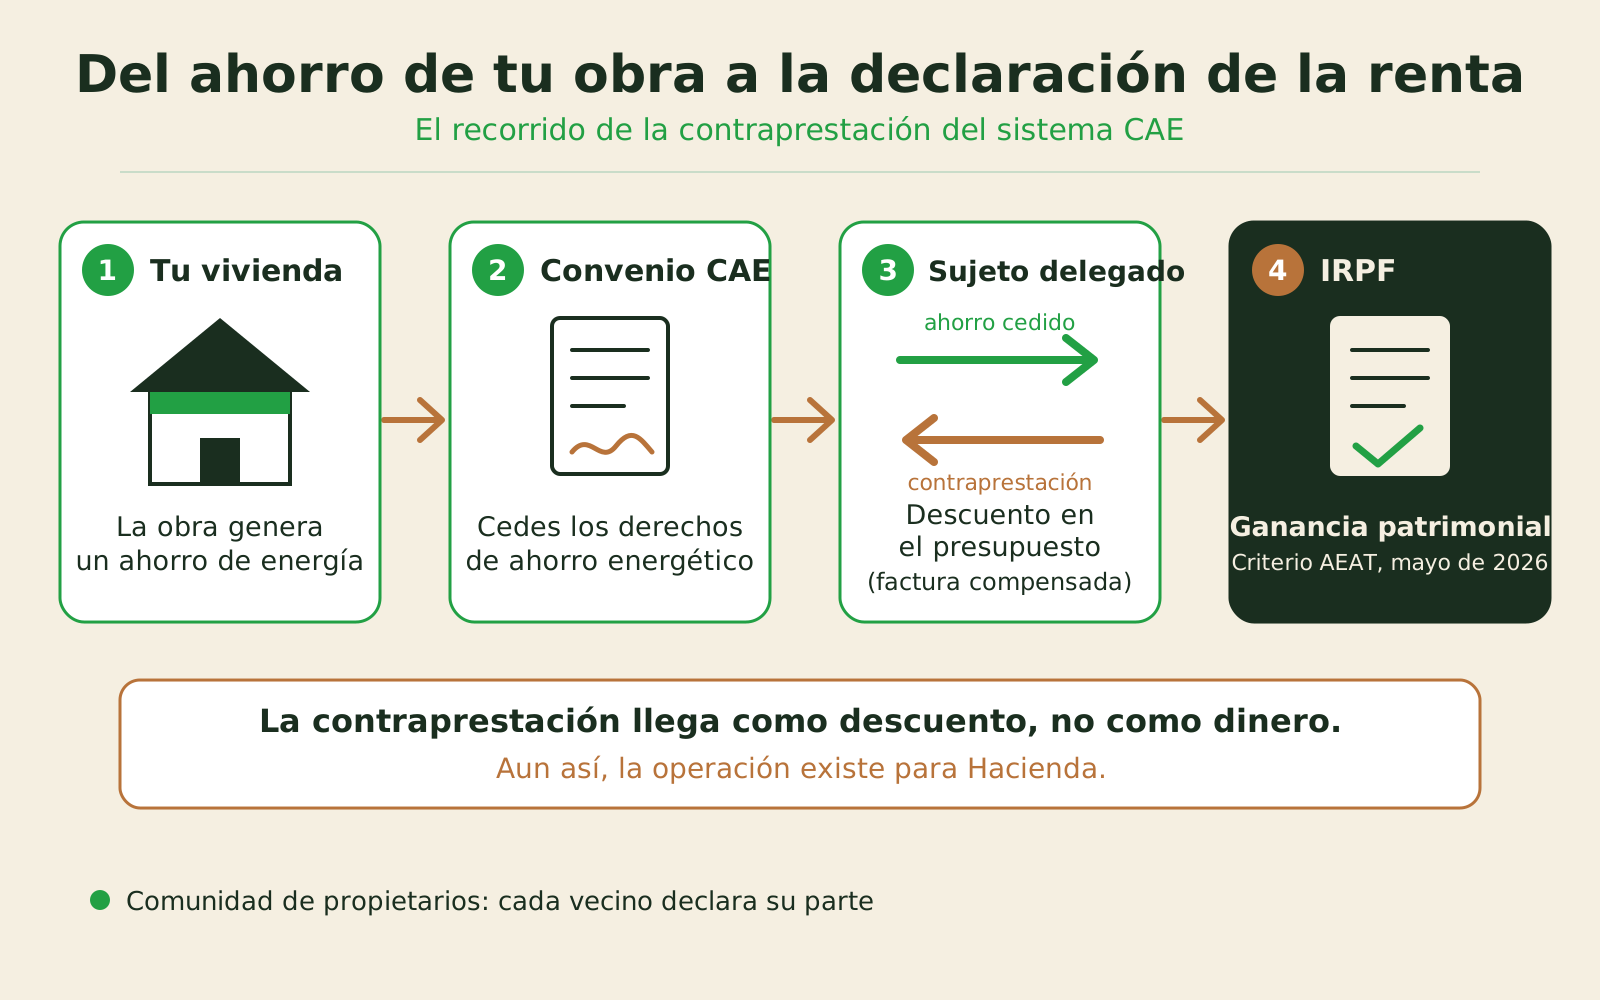
Si buscas «CAE, IRPF y ganancia patrimonial», la respuesta corta es esta: según la Agencia Tributaria, la contraprestación que recibes por ceder el ahorro energético de tu obra a través del sistema CAE tributa en el IRPF como ganancia patrimonial. Da igual que no hayas visto el dinero: en nuestra propuesta la contraprestación llega como un descuento en el presupuesto y, en nuestra lectura del criterio, sigue siendo una transmisión con contrapartida que hay que declarar.
Esta guía resume los criterios publicados hasta noviembre de 2026, qué ocurre en una comunidad de propietarios y qué documento pedir a la empresa antes de ir al asesor; no sustituye al asesoramiento fiscal. Si aún no conoces el sistema, empieza por nuestra guía sobre qué es el CAE y cómo funciona.
Qué ha dicho la Agencia Tributaria: los certificados de ahorro energético en la declaración de la renta
El sistema de Certificados de Ahorro Energético lo crea el Real Decreto 36/2023, de 24 de enero (BOE-A-2023-2027): un CAE reconoce 1 kWh de ahorro de energía final. Tú o tu comunidad cedéis el ahorro de la obra mediante un acuerdo de cesión del ahorro, y la contraprestación la paga, al final de la cadena, un sujeto obligado o un sujeto delegado, en nuestro caso GreenFlex, al que transmitimos ese ahorro; después de la obra, un verificador acreditado por ENAC lo comprueba. Es financiación privada: ni ayuda ni subvención.
En mayo de 2026 la Agencia Tributaria publicó en el INFORMA el criterio sobre esa contraprestación: la cantidad obtenida por transmitir los derechos de ahorro energético es una ganancia patrimonial en el IRPF. El mismo criterio fija cómo se calcula: la diferencia entre el valor de transmisión, lo que recibes, y el valor de adquisición de los derechos. Según la Agencia Tributaria, ese valor de adquisición es el importe real de obtención de los derechos, incluyendo solo los costes directamente imputables al procedimiento de acreditación del ahorro; quedan fuera los gastos de la propia obra y sus tributos, que se incorporan al valor de adquisición de la vivienda si son mejoras. Por eso la ganancia puede no coincidir con toda la contraprestación: que la calcule tu asesor con los documentos.
La consulta V0478-26 de la DGT: sin retención y en la base del ahorro
Antes del INFORMA, la Dirección General de Tributos ya había respondido a un particular. Según recoge Iberley, la consulta vinculante V0478-26, de 2 de marzo de 2026, resuelve el caso de una persona física que instala aerotermia y cede los derechos de ahorro energético mediante un convenio CAE: la contraprestación es una ganancia patrimonial, no está sujeta a retención y se integra en la base imponible del ahorro, no en la base general de salarios y pensiones.
En nuestra propuesta de sustituir la caldera de gas o gasóleo por una bomba de calor aire-agua, el CAE cubre una parte del presupuesto y el resto lo pagas tú; la parte que cubre el CAE es tu contraprestación, y de ella parte el cálculo de la ganancia que hace tu asesor (las cifras, en nuestro artículo sobre cuánto cuesta la aerotermia con primas CAE).
Desde el 8 de noviembre de 2026, además, el efecto en el IRPF figura en la propia ficha. La RES060_FM, con la que se aplica el factor multiplicador CAE al cambio de una caldera de gas natural, propano, butano o gasóleo por una bomba de calor hidrónica (Resolución de 3 de noviembre de 2026, BOE de 7 de noviembre), incluye entre los documentos del expediente tu consentimiento como propietario del ahorro, y ese consentimiento debe recoger «la aceptación de que el incentivo producirá un aumento patrimonial que supondrá un incremento en el IRPF». Qué más firmas tú y qué prepara la empresa lo detallamos en nuestra guía sobre la documentación CAE para la aerotermia.
CAE en una comunidad de propietarios: el IRPF de los vecinos
En un edificio, el ahorro lo cede la comunidad: el presidente firma en su nombre el acuerdo de cesión del ahorro. Pero la comunidad no es contribuyente del IRPF: es una entidad en régimen de atribución de rentas, y lo que obtiene se atribuye a los propietarios (artículos 8.3 y 86 a 90 de la Ley 35/2006). Cada vecino declara su parte.
¿Qué parte? Diario de León, que el 8 de mayo de 2026 recogió el criterio de la Agencia Tributaria como una «obligación fiscal inesperada», explica que cada propietario declara según su cuota de participación. Ese reparto por cuota es el que la DGT aplica a las ayudas públicas que recibe una comunidad (consulta vinculante V0528-25, de 28 de marzo de 2025). Pero, hasta donde sabemos, en noviembre de 2026 no hay un criterio de la DGT sobre el CAE cedido por una comunidad: el reparto por cuota es una analogía razonable, no una regla publicada para este caso. Preséntalo así a los vecinos.
Nosotros sí podemos facilitar la cuenta. En nuestra propuesta para comunidades de propietarios, la financiación privada del sistema CAE puede cubrir gran parte de la inversión; en determinados casos, la actuación puede quedar cubierta al 100 %. La comunidad recibe un presupuesto cerrado con la aportación del sistema CAE ya reflejada como descuento y la parte que quedaría a su cargo, y nuestra factura se compensa con el valor del ahorro cedido (factura compensada). Ese valor es la contraprestación: antes de la junta entregamos al administrador un desglose por propietario para que lo reparta con la convocatoria o con el acta. Cómo se vota la obra y la cesión está en nuestra guía sobre el sistema CAE en una comunidad de propietarios, paso a paso.
¿Vas a llevar el aislamiento de la cubierta a la junta? Pide el estudio gratuito y el desglose de la contraprestación →Por qué el «aislamiento gratis» de los anuncios también cuenta en la declaración de la renta
En obras como el aislamiento del desván o la cubierta de un edificio, la financiación privada del sistema CAE puede cubrir gran parte de la inversión. Cubra una parte o toda la obra, la operación existe para Hacienda: has transmitido tus derechos de ahorro energético a cambio de la aportación del sistema CAE, que ves reflejada como descuento en el presupuesto. Por eso no usamos la palabra «gratis»; cómo leer los anuncios que la usan lo contamos en nuestro artículo sobre el aislamiento «gratis» con CAE.
Hay una confusión frecuente con las ayudas públicas. El apartado 4 de la disposición adicional quinta de la Ley 35/2006 del IRPF, añadido en 2021 por el Real Decreto-ley 19/2021, deja fuera de la base imponible las ayudas de los programas públicos de rehabilitación energética que enumera, entre ellos los de los Reales Decretos 691/2021, 737/2020 y 853/2021. La contraprestación del CAE no es una ayuda pública, así que esa exención no le alcanza: tributa como ganancia patrimonial. El CAE es compatible con las ayudas públicas, salvo con las financiadas por el Fondo Nacional de Eficiencia Energética, y las ayudas recibidas se declaran en el expediente.
Qué documento pedir a la empresa y qué llevar al asesor fiscal
La ganancia se declara con un dato: el valor de la contraprestación, que en nuestra propuesta figura en el acuerdo de cesión del ahorro y en la factura compensada. Llévalo al asesor con la fecha de cada documento y los certificados de eficiencia energética anterior y posterior. Según la obra, el reparto cambia:
| Obra | Qué cubre el CAE | Qué pagas tú | Qué llevar al asesor |
|---|---|---|---|
| Desván no habitable (ficha RES022) | En viviendas elegibles, gran parte de la inversión; en determinados casos, el 100 % | La parte que quedaría a tu cargo, indicada en el presupuesto cerrado | Acuerdo de cesión, factura compensada y, si pagas una parte, justificante del pago bancario |
| Rampantes de la buhardilla (envolvente, fichas RES010 / RES020) | Una parte del presupuesto, calculada en el estudio | El resto, con pago bancario | Acuerdo de cesión, factura con el descuento y justificante del pago bancario |
| Bomba de calor aire-agua (fichas RES060 / RES060_FM) | Una parte del presupuesto | El resto, con pago bancario | Lo mismo que en los rampantes |
| Cubierta de un edificio (comunidad) | En edificios elegibles, gran parte de la inversión; en determinados casos, el 100 % | La parte que quedaría a cargo de la comunidad, indicada en el presupuesto cerrado | Desglose por propietario |
Si el expediente CAE no saliera adelante, la comunidad (o el propietario) conserva el descuento que figura en el presupuesto cerrado y solo paga la parte que ya quedaba a su cargo: ese riesgo lo asume Los Artesanos Verdes.
Preguntas frecuentes
¿Tengo que declarar algo si no he cobrado dinero?
En principio, sí. Según la Agencia Tributaria (INFORMA, mayo de 2026), lo que obtienes por transmitir tus derechos de ahorro energético es una ganancia patrimonial. En nuestra propuesta ese importe no llega como dinero en mano, sino como un descuento en la factura de la obra: ese valor es lo que recibes a cambio de ceder los derechos. Lleva el acuerdo de cesión y la factura a tu asesor fiscal para que lo confirme.
¿Afecta a la deducción del IRPF por obras de eficiencia energética?
Son dos cosas distintas. La deducción de la disposición adicional quincuagésima de la Ley 35/2006, con los plazos del Real Decreto-ley 7/2026, se calcula sobre lo que pagas tú por la obra; la ganancia patrimonial es lo que recibes por el ahorro cedido. Nuestro criterio prudente: si la actuación queda cubierta al 100 %, no hay base de deducción; si pagas una parte, esa parte es la base. Según Diario de León, la Dirección General de Tributos habría señalado además que la contraprestación no es una subvención y no se resta de la base de la deducción; no hemos leído ese criterio en una fuente oficial. Que tu asesor confirme cómo se combinan.
Plazos, bases máximas y comunidades, en nuestro artículo sobre la deducción del IRPF por obras de eficiencia energética.
¿Y si soy arrendador o empresa?
Si cedes como particular el ahorro de una vivienda alquilada, la contraprestación sigue siendo, en principio, una ganancia patrimonial, pero no hemos visto ese supuesto resuelto en un criterio publicado: consúltalo. Si cedes como empresario o profesional dentro de tu actividad, el ingreso tributa dentro de esa actividad y su tratamiento fiscal y contable es distinto: consúltalo con tu asesor.
¿Hay retención?
Según la consulta vinculante V0478-26 de la Dirección General de Tributos, tal como la recoge Iberley, no: la ganancia patrimonial por ceder los derechos de ahorro energético no está sujeta a retención. Recibes la contraprestación completa, en nuestro caso el descuento íntegro, y la declaras tú en la renta.
¿En qué ejercicio se declara?
La regla general del artículo 14.1.c de la Ley 35/2006 imputa las ganancias patrimoniales al período en que se produce la alteración patrimonial. En una cesión de ahorro hay varias fechas: contrato, fin de obra, verificación y compensación de la factura. No hemos visto un criterio publicado de la Agencia Tributaria sobre cuál manda: anota todas y que tu asesor decida el ejercicio, la casilla y el cálculo.
¿Vas a llevar la cubierta a la próxima junta?
Antes de la junta, pide el estudio gratuito: te entregamos el desglose de la contraprestación para que cada vecino sepa qué llevar a su asesor. Envíanos fotos del desván y de su trampilla junto con la nota simple o la escritura, y te respondemos en 24 horas. Las fotos, por WhatsApp al 632 18 05 09 o a contacto@artesanosverdes.com.
Solicitar el estudio →